
美国天然气整合提速!这8股业绩倍增可期(名单)
2026-10-27 · jsalfei.com
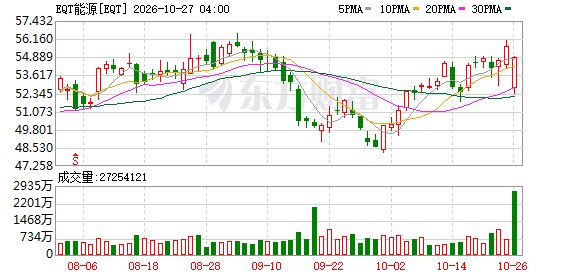
美国 天然气 行业加速整合, EQT能源 拟以130亿美元收购Range Resources。合并后公司将成美国最大 天然气 生产商,A股 天然气 概念股受关注。 EQT能源 130亿美元收购Range Resources 财联社10月26日讯,美国天然气生产商 EQT能源 宣布,将通过一笔价值130亿美元的全股票交易收购Range Resources,合并
美国 天然气 行业加速整合, EQT能源 拟以130亿美元收购Range Resources。合并后公司将成美国最大 天然气 生产商,A股 天然气 概念股受关注。
EQT能源 130亿美元收购Range Resources
财联社10月26日讯,美国天然气生产商 EQT能源 宣布,将通过一笔价值130亿美元的全股票交易收购Range Resources,合并后将打造美国最大的天然气生产商,此举旨在押注LNG出口增 长和 电力 需求上升带来的市场机遇。
根据交易方案,Range Resources股东每持有1股将获得0.987股EQT股票,对应股权价值128.3亿美元,相当于每股54.91美元,较其上一交易日收盘价溢价20.6%。计入债务后,合并后公司的企业价值将超过500亿美元,交易预计于2027年第一季度完成。
这笔交易将两家阿巴拉契亚盆地的主要天然气生产商合并在一起。合并后公司日产量将超过90亿立方英尺当量,拥有近300万净英亩的 油气资源 开发权益,可供未来30多年持续钻探,同时配备超过3700英里的天然气收集、处理和运输基础设施。阿巴拉契亚盆地是美国最大的天然气产区。
需求端同步共振。在LNG出口增长以及 人工智能 数据中心 电力 需求上升的推动下,美国天然气消费量预计将创下 历史新高 。美国能源信息署(EIA)预测,美国天然气日消费量将从2025年的919亿立方英尺升至2027年的943亿立方英尺。EQT首席执行官表示,阿巴拉契亚地区的天然气潜在需求将升至250亿立方英尺/日,高于此前预测的200亿立方英尺/日。
天然气是以甲烷为主要成分的清洁化石能源,产业链涵盖上游勘探开采、中游储运与LNG接收站、下游城燃及工业用气等环节。当前,在全球地缘扰动与LNG出口放量的共同作用下,国际气价中枢抬升,行业供需格局正由宽松转向紧平衡。
"低库存放大短期价格弹性,LNG价格中枢或进入上移周期。" 中金公司 指出,今年上半年全球LNG出口同比下降约58亿方,若卡塔尔供应自10月起逐步恢复,2026年全球LNG供应仍可能同比减少约160亿方,秋季JKM或在15-25美元/百万英热单位波动,冬季中枢或升至25-35美元/百万英热单位,中期价格中枢有望由8-10美元/百万英热单位上修至10-15美元/百万英热单位。
华泰证券 则认为,短期价格强度排序为天然气>海外电价> 煤炭 >原油>国内电价,中长期气、煤、电价格有望共振向上。该机构援引EIA 9月短期能源展望数据,预计2026年、2027年美国天然气产量分别为123.0、127.6Bcf/d,同比增加4.6、4.6Bcf/d,同期美国LNG出口量预计为17.4、18.6Bcf/d。
在需求端, 东吴证券 进一步指出,地缘冲突推高出口需求叠加采暖需求上升,欧美及亚洲气价周环比集体上行,具备低价长协资源的企业成本优势进一步凸显。这一判断与 招商证券 的监测数据相呼应,截至2026年10月16日,LNG到岸价为29.73美元/百万英热单位,同比上涨167.4%,国内LNG出厂价同比上涨71.3%。
东方财富 概念板块显示,目前A股市场有131股涉及天然气概念,合计总市值约6.38万亿元。
中国石油 体量达24488.21亿元居首, 中国海油 以16711.53亿元位居次席, 中国石化 以6711.73亿元紧随其后, 招商轮船 、 杰瑞股份 、 中海油服 、 新奥股份 市值均超600亿元。
近一个月,天然气概念板块走势偏弱,24股上涨、105股下跌。 中国石油 上涨超22%居首, 福斯达 上涨近12%, 中海油服 涨幅达11%, 瀚蓝环境 、 博迈科 、 中国海油 涨幅均超9%。下跌方面, 威星智能 、 洪田股份 、 雅克科技 等多股跌超30%。
未来增长潜力方面,根据机构一致预测,共8只天然气概念股今年业绩有望翻倍增长。其中,机构预计 中集集团 净利或同比大增12.4倍, 洪田股份 净利将增长超10.3倍, 首华燃气 、 天富能源 、 广汇能源 等5股预测净利增幅均在1.5倍以上, 协鑫能科 的业绩亦有望倍增。
广汇能源 运营的启东LNG接收站是国内首个由民营企业投资运营的LNG接收站,目前已建成总罐容82万立方米,累计接卸LNG总量超868万吨,一至四期设计周转能力达600万吨/年,公司正推进五期建设、远期规划扩容至1000万吨/年。自产气方面,公司依托哈密 新能源 工厂120万吨/年甲醇联产7亿方LNG项目,形成稳定的成本优势。
中集集团 通过控股子公司 中集安瑞科 开展天然气装备业务,在LNG加注船、燃料罐、储罐等储运装备细分市场处于全球领先地位。截至2026年6月末, 中集安瑞科 水上清洁能源业务在手订单198.5亿元,同比增长17.0%,造船订单已排产至2029年,上半年国内LNG槽车新签订单创 历史新高 。此外,公司焦炉气制氢联产LNG已有3个项目在运营,LNG年产能达42万吨。